澳门新金沙在线娱乐,澳门国际金沙娱乐,金沙国际全球华人首选
澳门新金沙在线娱乐,澳门国际金沙娱乐,金沙国际全球华人首选
原标题:股份行拿下首家
 广发银行首家获批筹建资产托管中心,有什么看点?当托管业务走向颓落专营,行业新的洗牌是否来了?
2026年2月13日,国度金融监督料理总局发布《对于广发银行筹建资产托管中心的批复》,使得广发银行成为《交易银行托管业务监督料理目标(试行)》施行后首家获批颓落专营持牌资质的机构,标记着银行业托管业务迈入颓落化、专科化运营的新阶段。
专营化期间,银行托管业务样子迎来新的变革,托管行业或进入新一轮洗牌阶段。
一、执照破冰:为什么广发银行能拔头筹
资产托管业务,是聚会商场、机构、产物、资产、资金的重要一环,不仅是银行中间业务收入的病笃起首,更是银行发展资产料理业务的重要性进口。成本商场的向好,给资产托管行业带来了庞杂的机遇,比年来各大银行的资产托管限度爆发性增长。
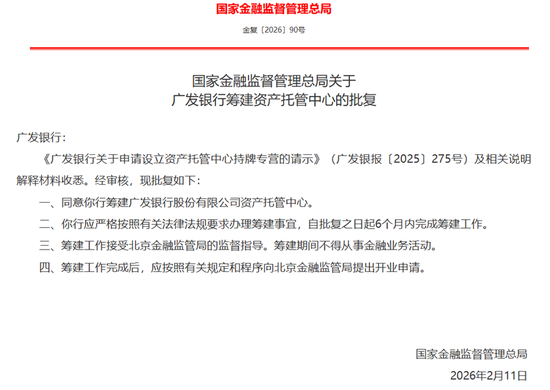
广发银行筹建的资产托管中心,是一张颇有含金量的执照。在监管趋严、风险峻遏条目擢升的布景下,专营执照的获取将成为银行托管业务竞争力的病笃分水岭。为什么广发银行能够首家得到筹建机会?
一是托管业务具备纯真上风,考订存量拖累较小。广发银行较早将托管业务定位为病笃发展持手,在系统建造、团队培养、执照获取等方面不息参加。适度2024年末(该行未公布2025年半年报),资产托管及基金服务业务限度4.2万亿元。兴业磋商以为,从业务整革命程看,该行此前托管业务限度较小,参照《试行目标》所需要进行存量业务整改的本色或也相对较少,使其存量拖累较轻。
二是推动上风成为广发银行托管业求罢了各异化竞争的重要。行动中国东说念主寿集团成员单元,广发银行与保障、投资板块深度协同,适度2024年末,集团内协同托管限度窒碍1.1万亿元。这种“笼统金融”的生态上风,为其在保障资金、待业金等永久资金托管鸿沟竖立了私有的资源进口。
三是比年来托管业务特质化昭着。2025年2月,广发银行得胜获取及格境外投资者(QFII&RQFII)托管业务履历,罢了了跨境产物托管全执照布局,其跨境产物托管业务已一语气九年稳居股份行前线。据广发银行炫夸,其资管类托管限度增幅居宇宙性股份制银行首位,炫夸出苍劲的增长势头。
跟着托管需求快速增长,领有全执照和先发上风的银即将得到更大发展空间。广发银行的先行一步,能否探索新的专科化、特质化的发展旅途是重要。
二、首家托管专营机构看点与挑战
行动行业首家获批,这一执照具有病笃的行业价值,也推动托管行业进入新的竞争阶段。
领先,专营化期间托管行业或迎来洗牌。专营期间明确条目托管业务必须罢了风险峻遏、颓落运营、专科料理,大约是托管行业洗牌的开动,将加快商场的弱肉强食。
其次,托管业务样子变革在所未免。专营化之下,托管业务将解脱传统银行部门的拘谨,得到颓落有策画权,盈利样子也迎来重构。纯粹单的限度收费转向升值服务收费,托管+投研、托管+风控等笼统服务成为新的利润增长点。
临了,商场竞争模样重塑。专营执照让银行不错专注于特定鸿沟,造成特质化竞争上风。对于将来商场模样而言,将是头部蓄积与特质化并存,诚然国有大行与部分股份行仍将占据限度上风,但中小银行不错通过专科化、特质化在细分商场得到窒碍。
窒碍残忍的是,对于托管限度并不靠前的广发银行而言,也面对新的挑战。
一是限度差距。广发银行托管限度仅有4.2万亿元,与头部银行有差距,而在托管业务中,限度冒昧味着更强的议价武艺、更丰富的客户资源,这是现时广发银行面对的一个短板。将来在追逐旅途的选拔上,广发银行是赓续追求限度蔓延,照旧转向特质化深耕,需要计谋定力和施行武艺。
二是运营磨砺。从银行部门到颓落专营机构,需要竖立无缺的料理架构、专科团队、运营体系,既要保持与母行的业务协同,又要确保运营的颓落性,这对料理武艺建议了更高条目。
三是盈利压力。诚然广发银行托管业务助力非息收入占比擢升至28.29%,但齐全收入限度与头部银行仍有较大差距。将来,若何从基础托管向“托管+”生态蔓延,需要投研武艺、风控武艺、科时间力的全面撑持。同期,专营机构初期参加大,若何作念好东说念主才与科技的竞争罢了限度经济,磨砺考究化料理武艺。
天然,这些挑战亦然广发银行托管业求罢了新窒碍的机会。
三、将来模样:宽容托管“战国期间”
在资管业务诸多鸿沟,资产托管业务是股份行不错与国有行进行比拼的一大鸿沟之一。据轻金融统计,托管限度前十大银行中,股份行与国有行瓜分秋色,各占5家。
不外,托管行业竞争日趋热烈,头部蓄积化趋势昭着。中国银行业协会发布的《中国资产托管行业发展求教(2025)》炫夸,适度2024年末,中国银行业资产料理类产物托管限度为182.20万亿元,较上年末增长12.64%。
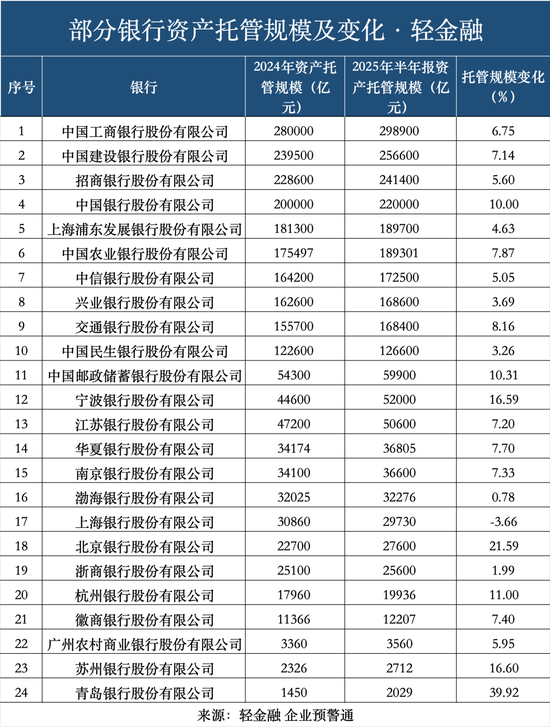
当今,工行、建行、招行、中行的资产托管限度均非凡了20万亿元,组成了行业的第一梯队,浦发银行、农行、中信银行、兴业银行、交行、民生银行的资产托管限度非凡了10万亿元。
不同银行凭据本身资源天赋,在细分鸿沟造成了各异化上风。在基金托管商场,工行、建行的限度王人非凡了4万亿元;在待业金托管商场,工行达到了3.5万亿元,农行也非凡了2万亿元。
在依然公布资产托管业务收入的银行中,工行最高,非凡了42亿元,招行非凡26亿元,兴业银行、中信银行的托管收入也接近20亿元。收入差距响应了各银行在托管业务订价武艺、客户结构和服务深度上的各异。
将来,跟着更多银即将启动专营执照肯求,专营机构将转换传统的竞争模样,造成新的商场梯队,专科化运营将加快弱肉强食,商场蓄积度可能进一步擢升。
现时,资产托管机构正从传统的“成本商场看门东说念主”扮装向笼统服务供应商标的转型。将来,托管业务的竞争将不再是简便的限度比拼,而是专科武艺、科技水平、生态构建和合规料理的笼统较量,能够提供各异化、高附加值服务的托管机构,将得到更高的盈利水祥和更强的客户黏性。
对于广发银行而言,执照是机遇更是挑战;对于行业而言,变革是压力更是能源。在专科化、特质化、科技化的说念路上,中国银行业的托管业务正迎来全新的发延期间。
 海量资讯、精确解读,尽在新浪财经APP
服务裁剪:秦艺 现金巴黎人娱乐城app平台